这两天刷银行 App在线炒股配资识,直接一个懵。
我平时也会买点银行理财,专挑那种页面上写得明明白白的:年化 2.2%—3.0%,看着不高,但好歹比活期强一点,图个放心。
结果最近一打开,熟悉的数字不见了,变成一串看着就头大的东西:
“中债‑新综合全价(1 年以下)指数收益率×85% + 沪深 300 指数收益率×5% + 个人活期存款利率×10%。”
我当时心里就一句话:“这玩意儿,到底能赚几个钱?”
不是我一个人在懵。根据统计,8 月以来截至 25 日,银行和理财公司一共发了 3031 条公告,大批理财产品统一做了一件事:业绩比较基准,集体“改规则”。
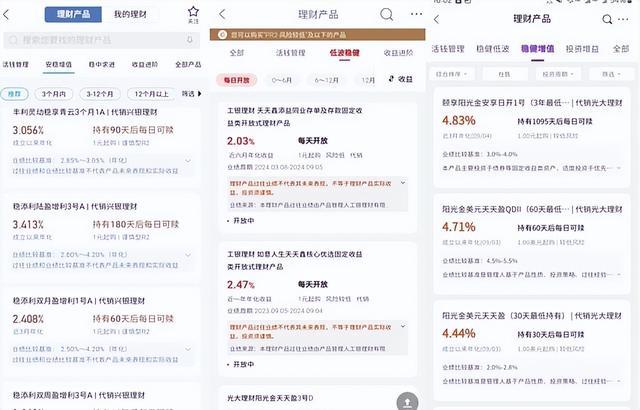
以前常见的“年化 1.5%—2.6%”“0.45%—5.15%”,正在被各种债券指数、股票指数和存款利率组成的公式替代,少数产品干脆直接取消了业绩比较基准。
听起来很专业,但对我们普通人来说,最直观的感受就一句话:被误导的少了,看不懂的多了。
先讲清楚,对大多数人最关心的那个问题:“是不是以后我存款利率也要改成指数公式了?”
不是。
这次变动,和你老老实实存定期、存活期的那部分钱关系不大。存款合同写着年利率多少,到期就按那个兑付,不受这次新规影响。
真正受到冲击的,是银行理财。
以前我们买理财,很多人进页面第一眼看的,就是那行醒目的数字:年化 1.5%—2.6%。
有的客户经理还会顺嘴来一句:“差不多能做到 2.5%。”时间一长,不少人直接把理财当成“利息稍微高点的存款”,觉得只要看这个区间,钱基本上是稳的。
问题就在这儿。
业绩比较基准,从来都不是银行给你的收益承诺。存款利率写 2%,按合同履行,你就能拿到 2%;理财写 2%,最后可能是 1.3%,也可能是 2.8%,甚至有过亏损的情况。
监管现在出手,就是要把这两者彻底分开,让大家别再把理财当存款。
2025 年 12 月 22 日,国家金融监督管理总局发了一个《银行保险机构资产管理产品信息披露管理办法》,2026 年 9 月 1 日正式实施,里面对业绩比较基准怎么设、怎么披露、能不能改,几乎是“立最严规矩”。
一句话概括:以后业绩比较基准不能随心所欲改了,要从简单数字变成挂钩各类指数的公式型,跟底层资产更贴近一点。
听上去挺有道理吧?但问题马上来了:
以前我们比较两款理财,哪怕不懂太多金融知识,至少可以先看个数字区间。
一个写 1.5%—2.6%,一个写 2.2%—3.0%,很多人自然觉得后者“看着更香”。
现在呢?
中邮理财,把 98 只现金管理类产品的基准从“七天通知存款利率”,改成“个人活期存款利率”;又把一款“智丰·鸿锦最短持有 365 天 1 号”,从年化 1.15%—2.60%,改成“中债‑新综合全价(1 年以下)指数 85% + 沪深 300 指数 5% + 活期利率 10%”。
浦银理财一款产品,从 0.45%—5.15%,变成“中债‑新综合全价(1‑3 年)指数 90% + 中证科技 50 策略指数 5% + 七天通知存款利率 5%”。
你细品一下,底层逻辑确实更贴近真实投资运作:主要投债,就挂债券指数;加点“固收+”的味道,就往沪深 300、中证科技 50 这种权益指数上挂一点权重。
理论上说,这样可以减少之前那种“固定数值看着很美好,实际上做不到”的误导。
问题是,对普通人来说,这一下从一行数字,变成了一道“金融计算题”。
我身边一个做小生意的大哥吐槽得挺直白:“我就是想知道,到期大概能有几个点,你给我这么一串公式,我是来理财,不是来考数学的。”
更尴尬的是,有些产品干脆直接取消业绩比较基准。贵阳银行“爽银财富—周周宝”,之前基准写得好好的:1.50%—2.60%,现在公告一出,直接不披露业绩比较基准了,风险等级还是二级(中低)。
误导没了,但我们连一个“参考尺子”都没有了。
那这次 3000 多只理财集体改规则,对我们普通人到底意味着什么?
对我自己的感受,其实挺复杂的。
一方面,我很清楚以前那种固定数值的基准,确实容易让人产生错觉。收益做不出来,理财公司就悄悄把基准往下调,让产品看上去“完成得不错”,这种操作空间,新规是有意在堵。
公式型挂钩指数,基准跟着市场自然波动,理财公司没法随手改来改去,考核也会从“你有没有做到 3%”,变成“你比这个指数多赚了多少”,更像专业投资的逻辑。
但另一方面,对绝大多数拿理财当“稳一点工具”的普通人来说,门槛是实实在在加高了。
以前,你只看一个数字,虽然有可能被误导,但信息至少是直观的;现在,你要看债券指数权重、活期利率权重,还有是不是叠加沪深 300、中证科技 50 这些权益指数。
你得搞明白:权益权重那 5%—10%,就是未来净值波动最猛的那一块;债券权重 90%,说明这款产品主要跟着债市的脸色走;权重全给了存款利率,那就基本别指望有啥“惊喜收益”。
讲真,要普通人像专业投资者那样分析资产结构、研究指数含义,有点强人所难。
我自己打理钱的时候,习惯做一个动作:先把“能不能亏钱”这件事摆在第一位,而不是先问“能赚多少”。
现在这套新规则下,挑理财的方法也得跟着改一改。
我会先看风险等级,但不会只盯着“中低风险”四个字。比如,有的二级产品主要是短债加存款,波动小一点;有的二级产品里面夹了可转债、少量权益,净值就会更活跃些。
再看投资范围,比如现金管理类,一般挂活期或者七天通知存款利率,对标的是短期流动性,基本可以当“升级版活期”;如果看到那种中债 1‑3 年指数权重很高,再加 5% 科技指数,那心里就要有预期:收益有弹性,但遇到债市、股市一起调整,净值可能回撤得让你肉眼可见。
还有一点很重要,就是看历史净值和最大回撤。新规出来之后,业绩比较基准不能随便改,但历史净值摆在那,这个产品过去遇到市场波动,是怎么扛的,跌了多少、多久爬回来,这些都是真实记录。
如果有一款产品取消了业绩比较基准,我会更加依赖这几项:底层资产投向说明、运作策略、风险等级、费率,以及一整段历史净值曲线。这几块信息不完整,我是绝对不会碰的。
说到底,这次变规,其实是在提醒我们一个很残酷、但必须接受的现实:
理财,从来不是“看起来像存款”的东西,而是一种净值会动、收益会波动、甚至会亏钱的资产管理产品。
以前我们靠那行“年化 2%—3%”偷懒,现在这条捷径被堵了,只能回到原点:钱到底投到了什么,风险在哪儿,你能不能承受。
监管这一步棋,我个人觉得方向没问题,逼着理财公司和投资者都把“业绩比较基准不等于预期收益”这句话刻进脑子里。
但有一个隐忧我还是忍不住要说:不能因为怕简单数字误导,就把理解成本彻底甩给普通人。
如果银行只是把那行百分比换成一串指数代码,说明书上用两句话带过,让你自己去查指数、自己算收益,那叫“合规”,但不叫“负责”。
我心目中比较理想的状态,是在展示完整公式的同时,给一页清清楚楚的解释:
这套公式按目前市场数据,大概对应什么收益水平;在什么情况下,可能明显低于这个基准;主要风险点在哪儿;过去一年最大跌幅是多少、多久回到原来的净值。
如果不同银行还能约个“统一模板”,把资产结构、风险等级、最大回撤、赎回规则和费用,一次性摆在眼前,那普通人哪怕看不懂公式,也有能力做横向比较。
说回我们自己。
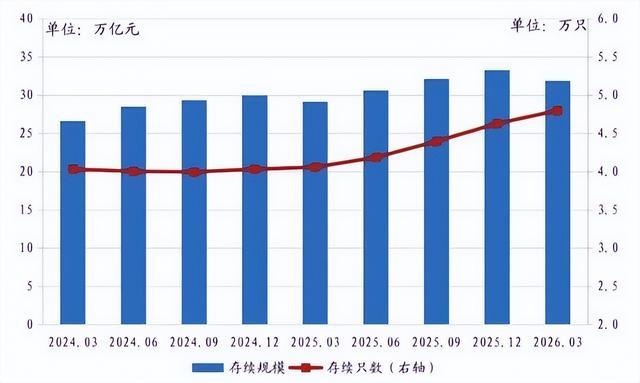
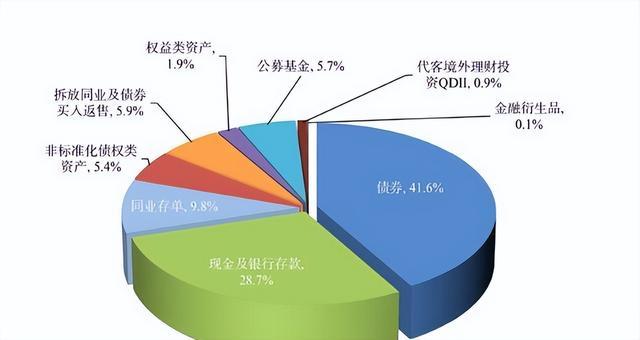
低利率时代已经真真切切来了:截至 6 月末,银行理财存续规模 33.66 万亿元,这么大的资金池,在收益持续走低的背景下,总要重新找出路。
有人把钱撤出来去买股票,有人转投其他理财平台,有人干脆缩手观望。这些选择背后,其实都是同一个问题:我们怎么在一个“收益低、信息复杂”的环境里,守好自己的钱?
我自己的建议很简单,也送给还在纠结的你:
先把自己的风险承受能力想明白,再去谈“能赚多少”。
别再拿“年化几%”当唯一标准,而是多花几分钟,看一眼底层资产、权重结构、历史净值,问自己一句:
如果这款产品短期跌个 3%—5%,我会不会睡不着觉?如果需要急用钱,这款产品赎回规则允许吗?
这些问题,比公式本身重要得多。
我说了这么多在线炒股配资识,不是想吓大家不敢买理财,而是希望我们每一个普通人,别在信息越来越复杂的时代,继续用最简单的老认知做决定。
盛康配资提示:文章来自网络,不代表本站观点。
相关文章


热点资讯
